Au Tchad, la bancarisation demeure un défi majeur. Malgré la présence de banques et d’institutions de microfinance, une grande partie de la population continue de privilégier l’argent liquide et l’épargne à domicile. Entre faibles revenus, méfiance, coûts des services et manque d’éducation financière, plusieurs facteurs expliquent cette faible adhésion au système financier formel.
Selon la Banque des États de l’Afrique Centrale (BEAC), le taux de bancarisation strict au Tchad s’élevait à 5 % en 2021, tandis que l’usage du mobile money connaissait un développement plus marqué. En 2026, ce taux a chuté à un niveau critique, restant le plus bas de toute la zone CEMAC : la bancarisation stricte (possession d’un compte dans une banque classique) ne concerne désormais plus que 2,85 % de la population.
Bien que le réseau bancaire et la microfinance existent, une écrasante majorité de citoyens reste en marge du système officiel. La question se pose alors : pourquoi tant de ménages choisissent-ils encore de conserver leurs liquidités chez eux plutôt que d’en confier la garde à un établissement financier ?
Les témoignages recueillis révèlent que le faible recours aux banques ne relève pas d’un simple manque d’intérêt. Les questions de confiance, d’accessibilité géographique, de frais de tenue de compte, ainsi que la nature des revenus et les habitudes locales pèsent lourdement dans la balance.
Pour ALLA-GOM Sahal Ezéchiel, responsable du Back Office International chez Attijari bank Tchad, cette situation s’explique principalement par le poids écrasant du secteur informel, l’irrégularité des revenus, une culture financière limitée et un maillage territorial insuffisant.
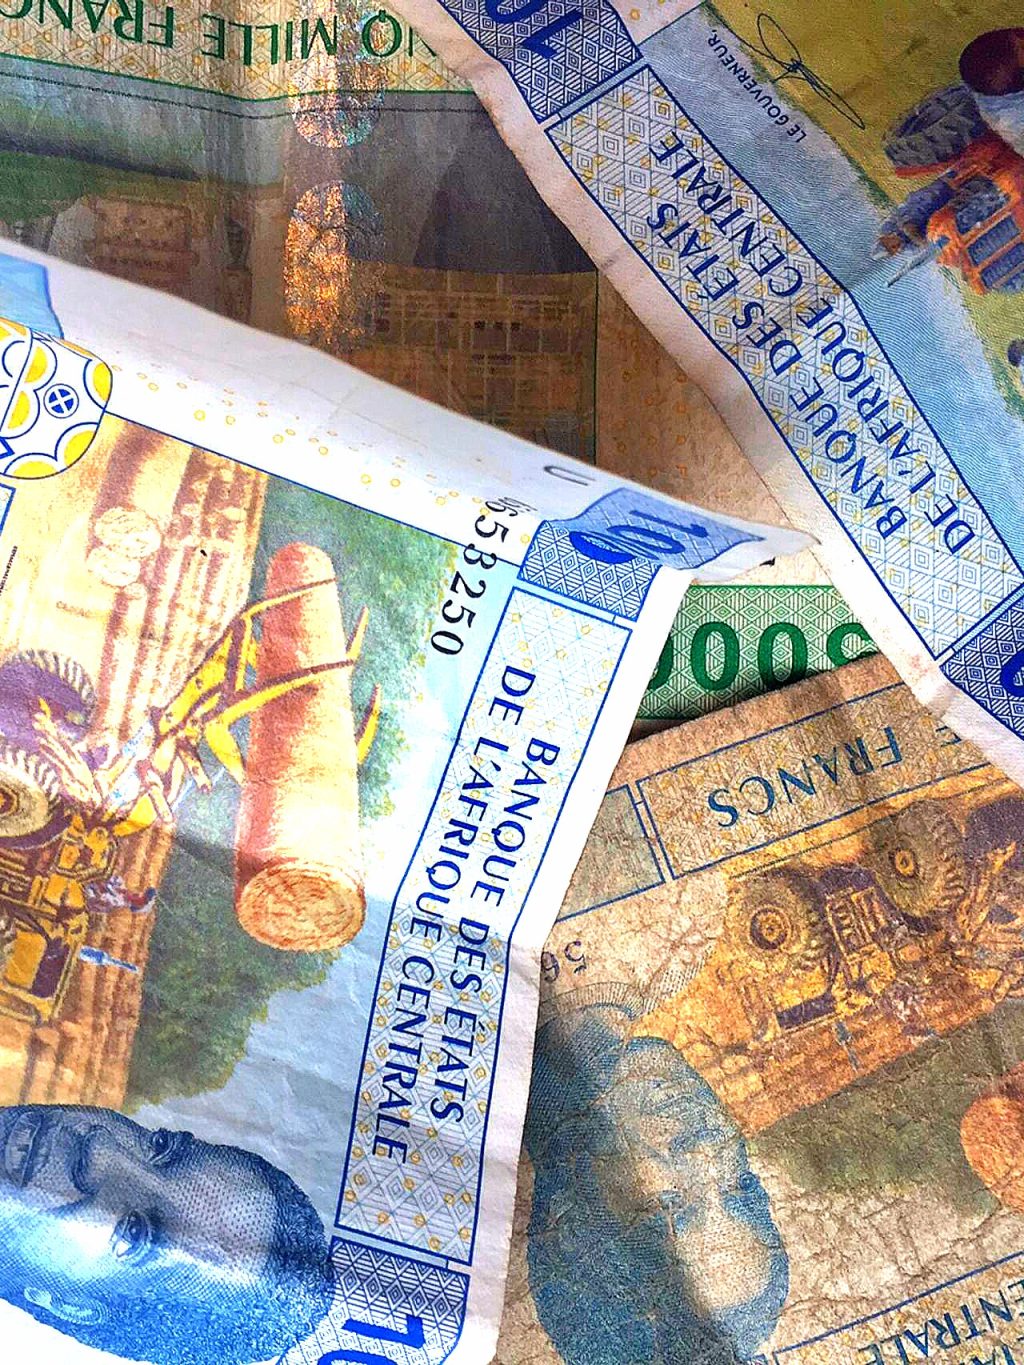
La préférence pour l’épargne domestique répond aussi à un besoin de disponibilité immédiate : conserver son argent à la maison permet de faire face sans délai aux urgences quotidiennes, tout en évitant des démarches jugées complexes et des agences souvent distantes.
Pour inverser la tendance, ALLA-GOM préconise de renforcer l’éducation financière, d’accélérer la digitalisation des services et de concevoir des produits adaptés aux bourses modestes et aux travailleurs de l’informel. Selon lui, l’enjeu ne réside pas seulement dans l’ouverture de comptes, mais surtout dans leur utilisation active au quotidien.
Du côté de la population, les avis recoupent ces constatations. Un témoin interrogé avoue n’avoir jamais entrepris les démarches pour ouvrir un compte par simple habitude, tout en reconnaissant les avantages de la banque pour sécuriser ses économies et concrétiser des projets. Pour d’autres, la réticence est liée aux frais de gestion, à la recherche de discrétion ou à une méfiance persistante envers les institutions.
Dans un contexte de précarité, la liberté de disposer de son capital à tout moment prime sur la sécurité théorique d’un compte bancaire.
En somme, le faible taux de bancarisation au Tchad est le produit de contraintes économiques, sociales et culturelles imbriquées. Si l’essor de la finance numérique offre des perspectives encourageantes, son adoption durable nécessitera de bâtir une relation de confiance, de démocratiser la culture financière et de proposer des services en phase avec la réalité économique des Tchadiens.
Flore MEMADJI / HAMAMA MÉDIA